Domain ouwa.de kaufen?
Wir ziehen mit dem Projekt
ouwa.de um.
Sind Sie am Kauf der Domain
ouwa.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ouwa.de kaufen?
Wie hoch sind die Zinsen für Immobilienkredite?
Wie hoch die Zinsen für Immobilienkredite sind, hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers und der Laufzeit des Kredits. Generell können die Zinssätze für Immobilienkredite jedoch je nach Anbieter und Verhandlungsgeschick variieren. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme oder Sonderkonditionen bei bestimmten Banken die Zinsen für Immobilienkredite beeinflussen. **
Was sind die gängigen Finanzierungskonditionen für Immobilienkredite in Deutschland?
Die gängigen Finanzierungskonditionen für Immobilienkredite in Deutschland umfassen eine Laufzeit von 5-30 Jahren, einen Zinssatz von etwa 1-2% und eine Beleihungsgrenze von bis zu 80% des Immobilienwerts. Die genauen Konditionen hängen jedoch von verschiedenen Faktoren wie Bonität, Eigenkapital und Objekt ab. **
Ähnliche Suchbegriffe für Immobilienkredite
Top-Angebote
Produkte zum Begriff Immobilienkredite:
-
Tchibo - Buch »Das Wimmelbuch der Nachhaltigkeit«"Ein Suchbuch für die ganze Familie","Spielerischer Einstieg in das Thema, um schon die Jüngsten für eine Lebensweise zu begeistern","Liebevolle und detailreiche Illustrationen laden zum Entdecken ein","12 Seiten aus stabiler Pappe ‒ auch für kleinere Kinder geeignet"7,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Buch Organismus Und Umwelt Von Lothar„Organismus und Umwelt“ ist ein Biologie-Schulbuch für die 7. Klasse der allgemeinbildenden höheren Schulen. Darüber hinaus eignet es sich für den Wahlpflichtgegenstand Biologie in der 6. bis 8. Klasse. Das Buch behandelt biologische Zusammenhänge zwischen Lebewesen und ihrer Umwelt und unterstützt die strukturierte Erarbeitung des Unterrichtsstoffs. Es eignet sich für den Einsatz im Unterricht sowie zum selbstständigen Lernen, Wiederholen und Vertiefen biologischer Themen. Produktdetails Titel: Organismus und Umwelt Autor: Lothar Mandl Produkttyp: Schulbuch Fach: Biologie Geeignet für die 7. Klasse AHS Geeignet für den Wahlpflichtgegenstand der 6. bis 8. Klasse Für Unterricht, Wiederholung und Vertiefung Sprache: Deutsch Zustand: Neu8,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wärmepumpe Luft/Wasser Monoblock 10kW mit Hydrobox 3in1 mit EVI-Technologie Panasonic-Kompressor Kensol KTM10KW.KTHBDie Kensol Wärmepumpe KTM10KW mit Hydrobox KTH1 ist ein komplettes Monoblock-Set 3in1 mit EVI, Panasonic-Kompressor, Betrieb bis -30°C und Energieklasse A++. Sie garantiert Einsparung, Ruhe und Sicherheit dank vollständigem Schutzsystem.3348,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wärmepumpe Luft/Wasser Monoblock 6kW mit Hydrobox 3in1 mit EVI-Technologie Panasonic-Kompressor Kensol KTM6KW.KTHBDie Kensol Wärmepumpe KTM6KW mit Hydrobox KTH1 ist ein komplettes Monoblock-Set 3in1 mit EVI, Panasonic-Kompressor, Betrieb bis -30°C und Energieklasse A++. Sie garantiert Einsparung, Ruhe und Sicherheit dank vollständigem Schutzsystem2943,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie hoch ist die maximale Darlehenssumme, die für Immobilienkredite üblicherweise gewährt wird?
Die maximale Darlehenssumme für Immobilienkredite beträgt in der Regel 80-90% des Immobilienwerts. Einige Banken können jedoch bis zu 100% finanzieren, wenn zusätzliche Sicherheiten vorhanden sind. Die genaue Höhe hängt von verschiedenen Faktoren wie Bonität, Eigenkapital und Einkommen ab. **
-
Welche Faktoren spielen eine Rolle bei der Festlegung der Zinsen für Immobilienkredite?
Die wichtigsten Faktoren sind die Höhe des Kreditbetrags, die Laufzeit des Kredits und die Bonität des Kreditnehmers. Zudem spielen auch die aktuellen Marktzinsen, die wirtschaftliche Lage und die Risikobewertung der Bank eine entscheidende Rolle bei der Festlegung der Zinsen für Immobilienkredite. Letztendlich sind auch individuelle Verhandlungen mit der Bank und das Angebot am Markt ausschlaggebend für die endgültige Zinshöhe. **
-
Was sind die typischen Kreditsummen, die von Banken für verschiedene Verbraucher- und Immobilienkredite angeboten werden?
Die typischen Kreditsummen für Verbraucherkredite liegen zwischen 1.000 und 50.000 Euro, abhängig von der Bonität des Kreditnehmers. Für Immobilienkredite werden in der Regel Beträge zwischen 100.000 und mehreren Millionen Euro angeboten, je nach Wert der Immobilie und Eigenkapital des Kreditnehmers. Die genauen Konditionen variieren je nach Bank und individueller Situation des Kreditnehmers. **
-
Wie beeinflussen die aktuellen Zinssätze auf Immobilienkredite die Entscheidung, ein Haus zu kaufen oder zu verkaufen?
Niedrige Zinssätze machen es attraktiver, ein Haus zu kaufen, da die monatlichen Raten niedriger sind. Hohe Zinssätze können potenzielle Käufer abschrecken und dazu führen, dass sie sich gegen den Kauf eines Hauses entscheiden. Für Verkäufer können niedrige Zinssätze die Nachfrage nach Immobilien erhöhen und den Verkauf erleichtern. **

Wie lange dauert die üblicherweise empfohlene Kreditlaufzeit für Immobilienkredite? Gibt es auch kürzere Laufzeiten, die empfehlenswert sind?
Die üblicherweise empfohlene Kreditlaufzeit für Immobilienkredite beträgt 20 bis 30 Jahre. Es gibt auch kürzere Laufzeiten wie 15 Jahre, die empfehlenswert sind, wenn man schneller schuldenfrei sein möchte oder eine niedrigere Zinsbelastung bevorzugt. Letztendlich hängt die optimale Laufzeit von individuellen finanziellen Zielen und Möglichkeiten ab. **
Was sind die verschiedenen Arten von Kreditsicherheiten und wie unterscheiden sie sich in Bezug auf Immobilienkredite, Unternehmenskredite und persönliche Kredite?
Kreditsicherheiten können in Form von Immobilien, Vermögenswerten oder persönlichen Garantien gestellt werden. Bei Immobilienkrediten dient die Immobilie selbst als Sicherheit, während bei Unternehmenskrediten oft Vermögenswerte des Unternehmens als Sicherheit dienen. Bei persönlichen Krediten können Vermögenswerte oder persönliche Garantien wie Bürgschaften als Sicherheit dienen. Die Art der Kreditsicherheit und deren Wert können sich je nach Kreditart und Risikoprofil des Kreditnehmers unterscheiden. **
Top-Angebote
Produkte zum Begriff Immobilienkredite:
-
Tchibo - Buch »Das Wimmelbuch der Nachhaltigkeit«"Ein Suchbuch für die ganze Familie","Spielerischer Einstieg in das Thema, um schon die Jüngsten für eine Lebensweise zu begeistern","Liebevolle und detailreiche Illustrationen laden zum Entdecken ein","12 Seiten aus stabiler Pappe ‒ auch für kleinere Kinder geeignet"7,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Buch Organismus Und Umwelt Von Lothar„Organismus und Umwelt“ ist ein Biologie-Schulbuch für die 7. Klasse der allgemeinbildenden höheren Schulen. Darüber hinaus eignet es sich für den Wahlpflichtgegenstand Biologie in der 6. bis 8. Klasse. Das Buch behandelt biologische Zusammenhänge zwischen Lebewesen und ihrer Umwelt und unterstützt die strukturierte Erarbeitung des Unterrichtsstoffs. Es eignet sich für den Einsatz im Unterricht sowie zum selbstständigen Lernen, Wiederholen und Vertiefen biologischer Themen. Produktdetails Titel: Organismus und Umwelt Autor: Lothar Mandl Produkttyp: Schulbuch Fach: Biologie Geeignet für die 7. Klasse AHS Geeignet für den Wahlpflichtgegenstand der 6. bis 8. Klasse Für Unterricht, Wiederholung und Vertiefung Sprache: Deutsch Zustand: Neu8,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie hoch sind die Zinsen für Immobilienkredite?
Wie hoch die Zinsen für Immobilienkredite sind, hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers und der Laufzeit des Kredits. Generell können die Zinssätze für Immobilienkredite jedoch je nach Anbieter und Verhandlungsgeschick variieren. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme oder Sonderkonditionen bei bestimmten Banken die Zinsen für Immobilienkredite beeinflussen. **
-
Was sind die gängigen Finanzierungskonditionen für Immobilienkredite in Deutschland?
Die gängigen Finanzierungskonditionen für Immobilienkredite in Deutschland umfassen eine Laufzeit von 5-30 Jahren, einen Zinssatz von etwa 1-2% und eine Beleihungsgrenze von bis zu 80% des Immobilienwerts. Die genauen Konditionen hängen jedoch von verschiedenen Faktoren wie Bonität, Eigenkapital und Objekt ab. **
-
Wie hoch ist die maximale Darlehenssumme, die für Immobilienkredite üblicherweise gewährt wird?
Die maximale Darlehenssumme für Immobilienkredite beträgt in der Regel 80-90% des Immobilienwerts. Einige Banken können jedoch bis zu 100% finanzieren, wenn zusätzliche Sicherheiten vorhanden sind. Die genaue Höhe hängt von verschiedenen Faktoren wie Bonität, Eigenkapital und Einkommen ab. **
-
Welche Faktoren spielen eine Rolle bei der Festlegung der Zinsen für Immobilienkredite?
Die wichtigsten Faktoren sind die Höhe des Kreditbetrags, die Laufzeit des Kredits und die Bonität des Kreditnehmers. Zudem spielen auch die aktuellen Marktzinsen, die wirtschaftliche Lage und die Risikobewertung der Bank eine entscheidende Rolle bei der Festlegung der Zinsen für Immobilienkredite. Letztendlich sind auch individuelle Verhandlungen mit der Bank und das Angebot am Markt ausschlaggebend für die endgültige Zinshöhe. **
Ähnliche Suchbegriffe für Immobilienkredite
-
Wärmepumpe Luft/Wasser Monoblock 10kW mit Hydrobox 3in1 mit EVI-Technologie Panasonic-Kompressor Kensol KTM10KW.KTHBDie Kensol Wärmepumpe KTM10KW mit Hydrobox KTH1 ist ein komplettes Monoblock-Set 3in1 mit EVI, Panasonic-Kompressor, Betrieb bis -30°C und Energieklasse A++. Sie garantiert Einsparung, Ruhe und Sicherheit dank vollständigem Schutzsystem.3348,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wärmepumpe Luft/Wasser Monoblock 6kW mit Hydrobox 3in1 mit EVI-Technologie Panasonic-Kompressor Kensol KTM6KW.KTHBDie Kensol Wärmepumpe KTM6KW mit Hydrobox KTH1 ist ein komplettes Monoblock-Set 3in1 mit EVI, Panasonic-Kompressor, Betrieb bis -30°C und Energieklasse A++. Sie garantiert Einsparung, Ruhe und Sicherheit dank vollständigem Schutzsystem2943,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
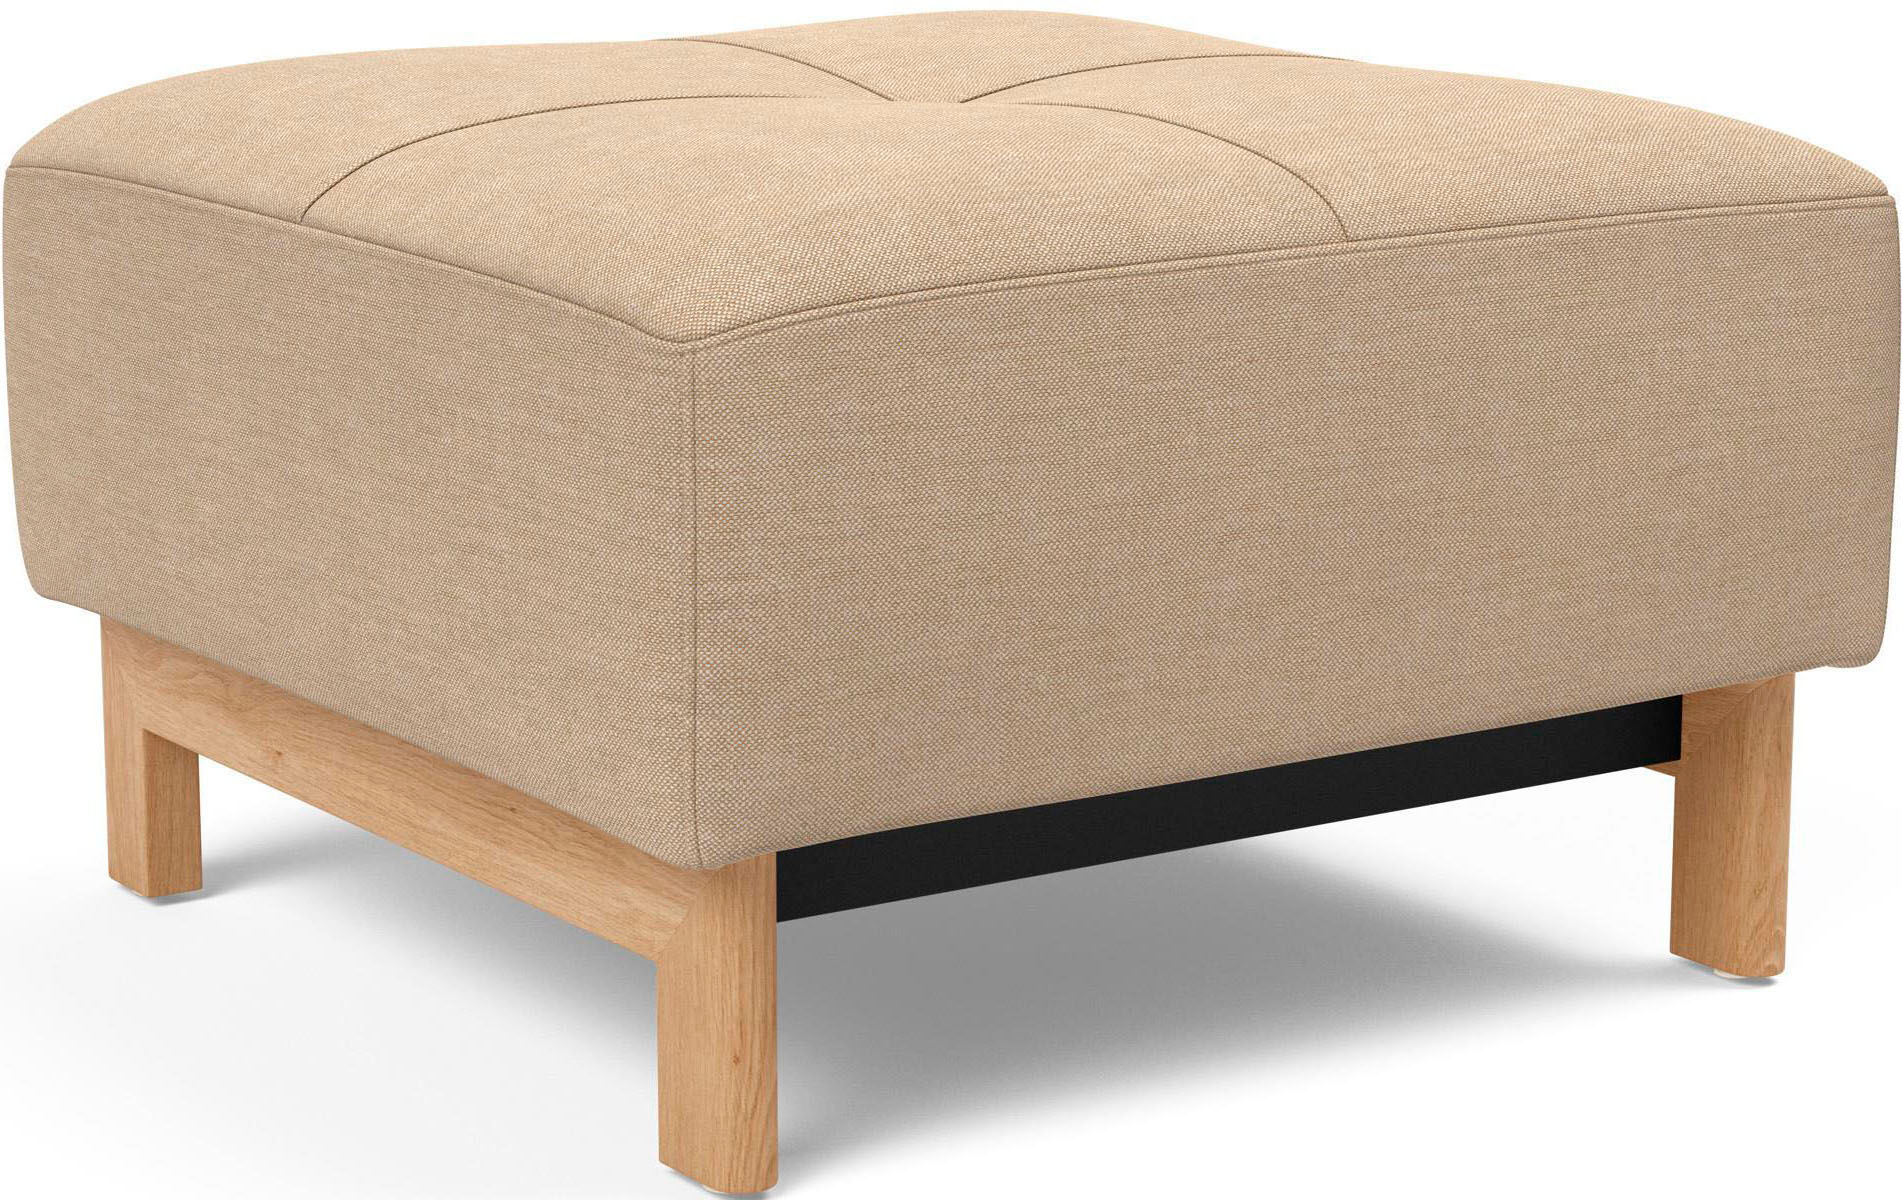
Polsterhocker INNOVATION LIVING ™, braun (moccha), B:65cm H:40cm T:65cm, 100% Polyester, Hocker, Polsterhocker, Pocket Spring Komfort, minimale Belastung für die UmweltProduktdetails: Markeninformationen: Innovation Living - ORIGINAL SCANDINAVIAN SOFA BED DESSIGNS SINCE 1971. Die Marke Innovation Living steht für hochwertige Polstermöbel »designed in Denmark«. Der skandinavische Spezialist für Klappsofas stellt Möbel her, die auch als Dauerschläfer sehr gut geeignet sind. In den Kollektion sticht das typische dänische Design hervor. Das Designer-Team von Per Weiss verbindet Komfort mit Funktionalität und einzigartigem Stil. So entstehen attraktive und praktische Möbel für alle, die sich gern modern einrichten., Modellbezeichnung: 95-748251587-5-2, Ausstattung & Funktionen: Anzahl Füße: 4 Stk., Art Füße: Beine, Art Polsterung: Federkern, Polsteraufbau: Federkern, Maßangaben: Bodenfreiheit: 15 cm, Gewicht: 14 kg, Höhe Füße: 15 cm, Sitzhöhe: 40 cm, Breite Sitzfläche: 65 cm, Tiefe Sitzfläche: 40 cm, Höhe maximal: 40 cm, Hinweis Maßangaben: Alle Angaben sind ca.-Maße., Breite: 65 cm, Höhe: 40 cm, Tiefe: 65 cm, Material: Material Füße: Holz, Material Untergestell: Metall, Pillingbildung Bezug: 4-5 (gering bis sehr gering), Information Materialzusammensetzung: 100% Polyester, Scheuerbeständigkeit Bezug: 100.000 Scheuertouren, Material Sitzfläche: Polyester, Farbe: Farbhinweise: Bitte beachten Sie, dass bei Online-Bildern der Artikel die Farben auf dem heimischen Monitor von den Originalfarbtönen abweichen können., Farbe Füße: hellbraun, Farbbezeichnung: moccha, Farbe Sitzfläche: moccha, Lieferung & Montage: Anzahl Packstücke: 2 Stk., Aufbauhinweise: einfache Selbstmontage mit Aufbauanleitung, Lieferzustand: zerlegt, Hinweise: Pflegehinweise: Bitte beachten Sie die Pflegehinweise gemäß dem beiliegenden Produkt- und Materialpass., Pflegehinweise Bezug: absaugen, Herstellergarantie Gesamtprodukt: 5599,99 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
Rollcart Umwelt-Werkstattwagen mit Tischwanne und AbstellwanneTischwanne mit flüssigkeitsdichter Verschweißung und Ablassfunktion über Kugelhahn Gitterrost und Multiplexplatte entnehmbar Untere Abstellwanne flüssigkeitsdicht und entnehmbar Stahlrohr ø 26,9 x 1,75 mm Lenkrollen mit TPE-Bereifung und Rillenkugellager, Gehäuse verzinkt, Feststeller an den Lenkrollen gemäß Europäischer Norm EN 1757-3 Bockrollen (nicht drehbar) mit TPE-Bereifung und Rillenkugellager, Gehäuse verzinkt Ladeflächen als Blechwannen ausgeführt Obere Wanne abnehmbar Pulverbeschichtung RAL 5010 enzianblau Korpus RAL 7035 lichtgrau1022,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die typischen Kreditsummen, die von Banken für verschiedene Verbraucher- und Immobilienkredite angeboten werden?
Die typischen Kreditsummen für Verbraucherkredite liegen zwischen 1.000 und 50.000 Euro, abhängig von der Bonität des Kreditnehmers. Für Immobilienkredite werden in der Regel Beträge zwischen 100.000 und mehreren Millionen Euro angeboten, je nach Wert der Immobilie und Eigenkapital des Kreditnehmers. Die genauen Konditionen variieren je nach Bank und individueller Situation des Kreditnehmers. **
-
Wie beeinflussen die aktuellen Zinssätze auf Immobilienkredite die Entscheidung, ein Haus zu kaufen oder zu verkaufen?
Niedrige Zinssätze machen es attraktiver, ein Haus zu kaufen, da die monatlichen Raten niedriger sind. Hohe Zinssätze können potenzielle Käufer abschrecken und dazu führen, dass sie sich gegen den Kauf eines Hauses entscheiden. Für Verkäufer können niedrige Zinssätze die Nachfrage nach Immobilien erhöhen und den Verkauf erleichtern. **
-
Wie lange dauert die üblicherweise empfohlene Kreditlaufzeit für Immobilienkredite? Gibt es auch kürzere Laufzeiten, die empfehlenswert sind?
Die üblicherweise empfohlene Kreditlaufzeit für Immobilienkredite beträgt 20 bis 30 Jahre. Es gibt auch kürzere Laufzeiten wie 15 Jahre, die empfehlenswert sind, wenn man schneller schuldenfrei sein möchte oder eine niedrigere Zinsbelastung bevorzugt. Letztendlich hängt die optimale Laufzeit von individuellen finanziellen Zielen und Möglichkeiten ab. **
-
Was sind die verschiedenen Arten von Kreditsicherheiten und wie unterscheiden sie sich in Bezug auf Immobilienkredite, Unternehmenskredite und persönliche Kredite?
Kreditsicherheiten können in Form von Immobilien, Vermögenswerten oder persönlichen Garantien gestellt werden. Bei Immobilienkrediten dient die Immobilie selbst als Sicherheit, während bei Unternehmenskrediten oft Vermögenswerte des Unternehmens als Sicherheit dienen. Bei persönlichen Krediten können Vermögenswerte oder persönliche Garantien wie Bürgschaften als Sicherheit dienen. Die Art der Kreditsicherheit und deren Wert können sich je nach Kreditart und Risikoprofil des Kreditnehmers unterscheiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.